メールで届いた請求書や領収書のPDFを、普段どこに保存していますか?
電子帳簿保存法(電帳法)の解説記事は数多くありますが、その多くは会計ソフトの会社によるものです。そのため、結論が「会計ソフトを導入すれば解決します」になりがちです。
しかし、現場で本当に困るのは、会計ソフトの枠から外れてしまう書類の扱いです。
- 会計ソフトに取り込まない領収書
- 担当者の個人のメールボックスにしか残っていない請求書
- Webの管理画面でしか明細を見られないサブスクリプションの利用料
この記事では、こうした電子取引データの保存先と、保存のルールの決め方に絞って説明します。フォルダ構成、ファイル名の付け方、権限、バックアップまで、当社で運用しているやり方を交えて紹介します。
先に答えを書くと、迷ったら保存先はクラウドストレージに一本化し、「年度>受領・発行」の浅いフォルダと、日付・取引先・金額を入れたファイル名で揃えるのが当社のおすすめです。
制度の内容は、2026年9月時点の国税庁の公式情報をもとにしています。
- 電子取引データの保存要件と、検索の要件が要らない場合
- 保存先の候補(会計ソフト・クラウドストレージ・NAS)の選び方
- フォルダ構成・ファイル名・権限の決め方
- データを消さないためのバックアップと運用の決まり
電子取引データの保存で守ること
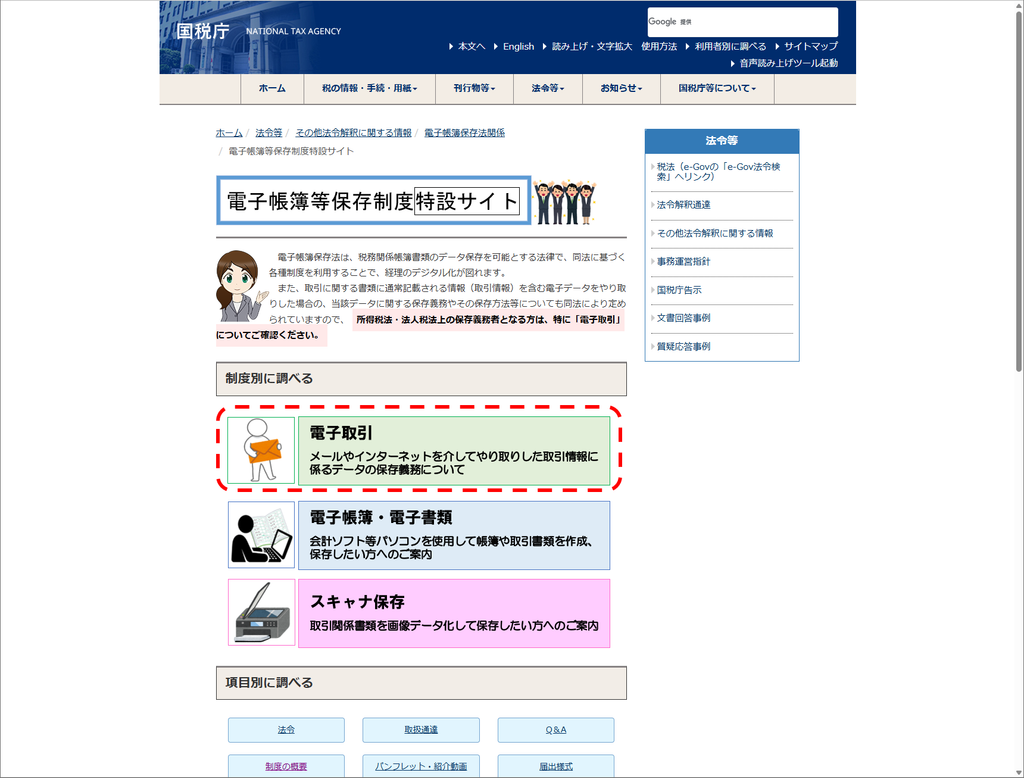
電子取引とは、メールやインターネットを通じて、請求書や領収書などの取引情報をやり取りすることです。所得税・法人税の保存義務がある事業者は、受け取ったデータも送ったデータも、データのまま保存する必要があります。
制度の全体は、国税庁の電子帳簿等保存制度特設サイトにまとまっています。ここでは、保存先を決めるために押さえておきたい点に絞ります。
紙に印刷して保存する方法は使えない
2024年1月1日以後に行う電子取引は、印刷した紙だけを保存し、元のデータを消す運用は認められません。メールで受け取ったPDFや、Webで発行された領収書が対象です。
2023年末で廃止されたのは、紙での保存を事実上認めていた「宥恕(ゆうじょ)措置」です。宥恕措置は令和5年12月31日で廃止され、データのまま保存する義務はすでに始まっています。
改正の内容は、国税庁のパンフレット「電子帳簿保存法の内容が改正されました」で確かめられます。
保存の要件は改ざん防止・見読性・検索
データのまま保存するときは、国税庁の電子帳簿保存法一問一答【電子取引関係】(令和8年7月版)で示された次の要件を満たします。
| 要件 | 内容 | 費用をかけない対応の例 |
|---|---|---|
| 改ざん防止 | タイムスタンプ、訂正・削除の記録が残るシステム、事務処理規程のどれかで備える | 事務処理規程を定めて運用する |
| 見読性 | 画面・プリンタと操作説明書を備え付け、すぐに表示・印刷できるようにする | 事務所のパソコンとプリンタで足りる |
| 検索 | 取引年月日・取引金額・取引先で探せるようにする | 規則的なファイル名か、Excelの索引簿 |
| システムの説明書 | 自社で開発したプログラムを使うとき、その概要を書いた書類を備え付ける | 市販のサービスだけなら書類づくりは要らない |
改ざん防止は、次の四つのどれかで満たします。
- タイムスタンプが付いたデータを受け取る
- 受け取った後、速やかにタイムスタンプを付ける
- 訂正・削除の記録が残る、または訂正・削除ができないシステムで保存する
- 訂正・削除の防止に関する事務処理規程を定めて運用する
中小企業が費用をかけずに選べるのは、四つ目の事務処理規程です。作り方は、後のH3「改ざん防止は事務処理規程で備える」で説明します。
検索は、取引年月日・取引金額・取引先の三つで探せることが基本です。あわせて、日付と金額の範囲を指定する検索と、二つ以上の項目を組み合わせた検索も求められます。
ただし、税務調査などでデータのダウンロードの求めに応じられるようにしておけば、範囲指定と組み合わせの検索は要りません。
検索の要件が要らない場合
次のどちらかに当たり、ダウンロードの求めに応じられるようにしている場合は、検索の要件がすべて要らなくなります。令和5年度の税制改正で広がった内容です。
| 当たる場合 | 条件 |
|---|---|
| 売上高が小さい | 基準期間(2課税年度前)の売上高が5,000万円以下(改正前は1,000万円以下) |
| 印刷した書面を整理している | データを印刷した書面を、取引年月日などの日付と取引先ごとに整理して、提示・提出できる |
出典は、国税庁のパンフレット「令和6年1月からの電子取引データの保存方法」と上の改正のパンフレットです。
検索の要件が要らなくても、改ざん防止とデータの保存そのものは必要です。探しやすさのためにも、ファイル名の決まりは作っておくことをおすすめします。
自社がどちらに当たるかは、売上高の数え方も含めて顧問税理士に確かめてください。
猶予措置でも保存そのものは必要
宥恕措置が終わったことで、猶予措置も終わったと思われていることがあります。実際には、令和5年度の税制改正で、2024年1月1日以後の電子取引に向けた新しい猶予措置が設けられました。
猶予措置を使うには、次の三つをすべて満たします。
- 相当の理由:要件どおりに保存できなかったことに、所轄の税務署長が相当の理由があると認める
- ダウンロードの求め:税務調査などで、データのダウンロードの求めに応じられる
- 印刷した書面:データを印刷した書面の提示・提出の求めに応じられる
国税庁のパンフレットでは、相当の理由の例として、人手不足、システムの整備が間に合わない、資金不足が挙げられています。事前の申請や届出は要りません。
猶予措置で要らなくなるのは、改ざん防止や検索といった保存の要件です。データを保存すること自体は免除されず、データと印刷した書面の両方を示せるようにしておく必要があります。
つまり、どの道を選んでも、データを社内のどこに保存し、どう管理するかは自社で決めることになります。
 久野
猶予措置があっても、データそのものは残しておく必要があります。まずは保存先を一か所に決めることから始めるのが近道です。
自社の電子取引データを洗い出す
保存先を決める前に、社内にどれくらいの電子取引データがあるかをつかみます。実際に確かめると、思っていたより多いことに気づくはずです。
当社の例では、1年間に受け取った書類を数えたところ、紙の領収書より電子取引データのほうがはるかに多くありました。主な入手経路は次のとおりです。
- メール添付のPDF(外注先・取引先からの請求書・納品書)
- サービスの管理画面から落とす領収書(サーバー代、ドメイン、SaaSの利用料)
- 決済完了の通知メールの本文(金額・日付・取引先が書かれているもの)
- ECサイト(Amazon・楽天など)の購入履歴から出す領収書PDF
- クレジットカードの利用明細データ
- ASP・代理店からの成果報酬の確定通知
見落としやすい受け取り経路
洗い出してみて、とくに漏れやすかったのは次の三つです。
- 領収書を発行しないサービス:画面に「支払完了」と金額が出るだけのもの
- メール本文だけで完結する取引:添付ファイルがなく、保存を忘れやすいもの
- 自動更新の定額サービス:毎月の引き落としで、意識から外れやすいもの
一つ目は、取引年月日・取引先・金額が読める状態で、画面をスクリーンショット(画像やPDF)で保存します。
国税庁の一問一答でも、ホームページに表示される領収書などのスクリーンショットが、電子取引のデータとして取り上げられています。
二つ目について、一問一答ではメール本文に取引情報がある場合は、そのメールを保存するとされています。メールソフトから .eml や .msg の形式で書き出し、保存フォルダに置きます。
三つ目は、管理画面に領収書がたまったままになっていないかを、月に一度など決まった時期に確かめます。
洗い出しの手順と記入例
漏れなく洗い出すには、過去の会計ソフトの仕訳一覧か、クレジットカードの利用明細を上から順に確かめるのが効率的です。
現金、銀行振込、クレジットカード、コンビニ払い、ポイント決済など、支払い方法ごとに確かめると漏れを防げます。当社の目安では、半日ほどで全体をつかめます。
洗い出した結果は、次のような表にしておくと、保存の決まりを作るときにそのまま使えます。
| 支払い方法 | 取引の例 | データの入手先 | 保存の形 |
|---|---|---|---|
| クレジットカード | サーバー代 | サービスの管理画面 | 領収書のPDFをダウンロード |
| クレジットカード | 領収書が出ないWebサービス | 支払い完了の画面 | スクリーンショット |
| 銀行振込 | 外注先への支払い | メール添付 | 届いたPDFのまま |
| ポイント決済 | ECサイトでの備品の購入 | 購入履歴 | 領収書のPDFを発行 |
| スマホ決済 | 決済完了の通知だけが届く取引 | メール本文 | メールを .eml で書き出す |
表は記入の例です。自社の取引に合わせて行を足してください。
個人のメールボックスに残さない
保存先を決めるとき、最初に手を打ちたいのが、個人のメールボックスやパソコンの中にデータを置いたままにしている状態です。
取引先からの請求書のPDFが、担当者一人のメールボックスにしか届いていない会社は少なくありません。本人に悪気はなく、「メールを検索すればいつでも出せる」と考えてしまいがちです。
しかし、この運用には次のような危うさがあります。
- 退職・休職:アカウントを消すと、過去の請求書のデータもまとめて消える
- 属人化:担当者しか書類のありかを知らず、経理や監査で確かめられない
これは電帳法への対応であると同時に、社内の業務を属人化させないための情報管理の問題でもあります。Googleドライブの「マイドライブ」に業務の資料を置いたままにしている状態と、同じ構造です。
対策は次の二つです。
- 送付先のアドレスをまとめる:請求書や領収書の送り先を、個人のアドレスから代表や経理の共通アドレスに変えてもらう
- その日のうちに共有する:データを受け取ったら、その日のうちに共有の保存先へ移す
送付先の変更を取引先に頼むには時間がかかります。まずは共有の保存先を作り、そこへ手で移す運用から始めるのが現実的です。
保存先の候補と選び方
電子取引データの置き場所は、主に次の三つから選びます。自社の書類の種類と、働き方に合わせて決めます。
三つの保存先を比べる
それぞれのよい点と注意する点は次のとおりです。
| 保存先 | よい点 | 注意する点 |
|---|---|---|
| 会計ソフトの証憑保存の機能 | 仕訳と直接結びつけられ、決算のときの照合がしやすい | 製品によっては見積書や契約書も置けるが、置き場所が分かれやすい。会計ソフトを乗り換えるとデータの移行に手間がかかる |
| クラウドストレージ | 会計ソフトを替えてもデータが残り、仕訳以外の書類もまとめて置ける。権限やバックアップの設定が柔軟 | 容量の管理と、ファイル名の決まりを守る仕組みが要る |
| NAS(社内ネットワークのHDD) | 社内のネットワークで、大容量を低い費用で使える | 社外から使うための設計が要る。機器の故障や災害への備えを自社で行う |
会計ソフトそのものの選び方は、行政書士事務所のクラウド会計比較で、freee・マネーフォワード・弥生を比べています。
迷ったらクラウドストレージに一本化
当社では、クラウドストレージをメインの保存場所にしています。
会計ソフトの証憑保存の機能から使い始めると、見積書や契約書などの置き場所が、結局は別の場所に分かれてしまいがちです。迷ったら、まずクラウドストレージにすべての保存先を一本化することをおすすめします。
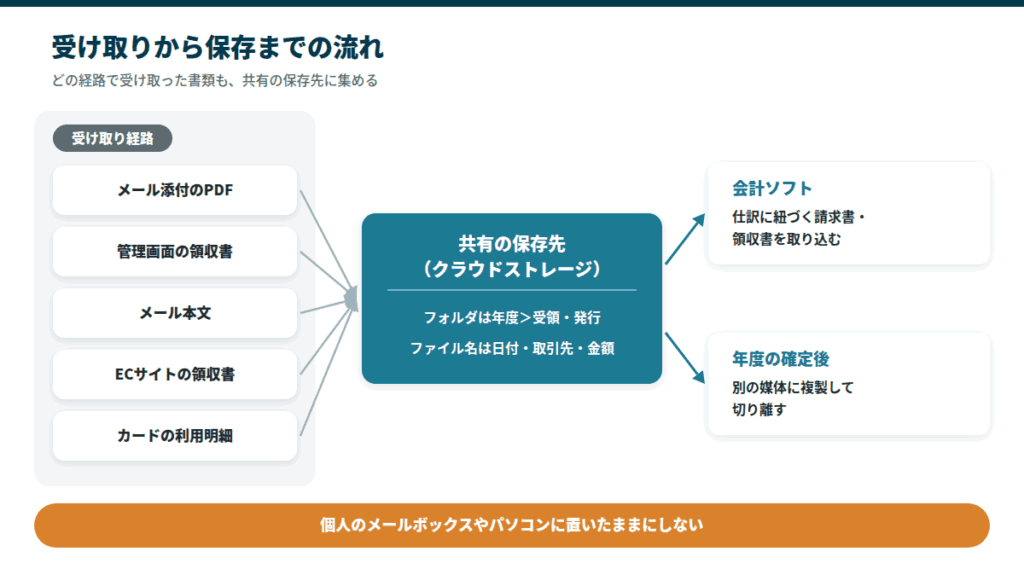
保存先を一か所に決めておけば、退職や担当替えのときも、引き継ぐのは保存先の場所と決まりだけで済みます。
会計ソフトとの役割分担
会計ソフトの証憑保存の機能(freeeのファイルボックスなど)とクラウドストレージを併用するときは、書類ごとに置き場所をあらかじめ決めておきます。
| 置き場所 | 保存するもの |
|---|---|
| 会計ソフト | 仕訳に直接結びつく請求書・領収書 |
| クラウドストレージ | 見積書、注文書、契約書、仕訳に結びつかない参考資料 |
同じ書類を両方に二重に保存するのは避けてください。どちらが正本なのか分からなくなるためです。
また、将来会計ソフトを替える場合に備えて、保存した証憑のデータを一括で書き出せるかを事前に確かめておきます。
経費精算の段階から領収書をデータで集めたい会社は、次の記事も参考にしてください。
フォルダ・ファイル名・権限の決まり
保存先の次は、保存するときの決まりを作ります。ここが決まっていないと、後から探す手間が大きくなります。
フォルダは浅く切る
保存先のフォルダの階層は、できるだけ浅く、単純に作るのがポイントです。階層が深いと、どこに置けばよいか迷う人が出て、決まりが守られなくなります。
当社のフォルダ構成は次のとおりです。事業年度の下に「受領」と「発行」の二つを作るだけにしています。
電子取引データ/
├── 2026年度/
│   ├── 受領/
│   └── 発行/
└── 2025年度/
    ├── 受領/
    └── 発行/
反対に、次のような切り方は避けます。
- 取引先ごとのフォルダ:取引先が増えるたびに、中身が1〜2件のフォルダが増える
- 月ごとのフォルダ:日付をファイル名の先頭に入れれば、並べ替えだけで時系列になる
取引先で探したいときは、フォルダを分けるより、ファイル名の検索を使うほうが早く見つかります。
ファイル名は日付・取引先・金額で揃える
ファイル名の付け方は決まりを作り、全員で揃えます。当社では次の形にしています。
[年月日]_[取引先名]_[金額]_[書類の種類].pdf
例:20260415_〇〇商事_132000_請求書.pdf- 日付を先頭にする:名前順に並べるだけで、日付順になる
- 金額にカンマを入れない:「132,000」と書くと表記がゆれ、検索しにくくなる
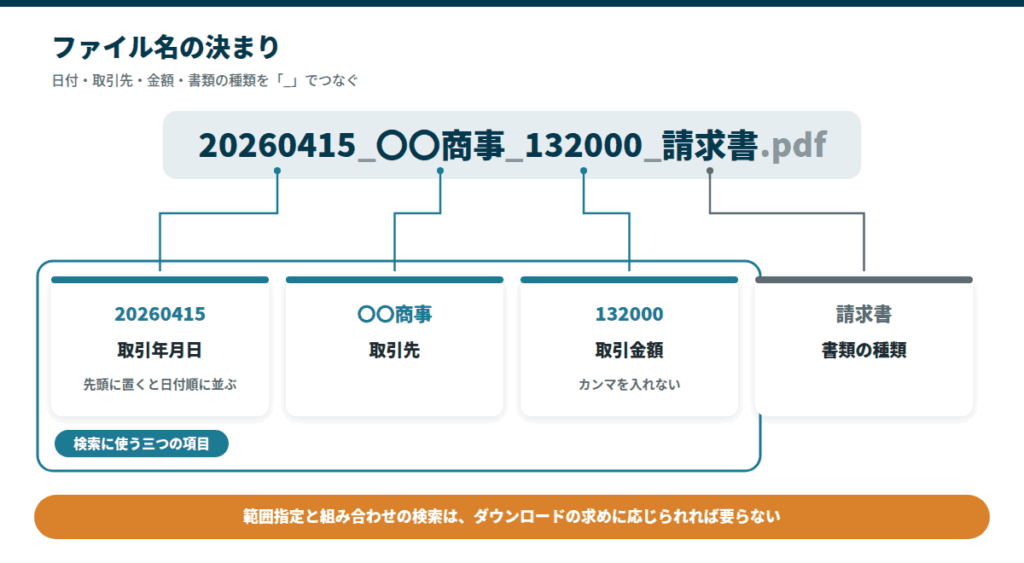
国税庁の一問一答でも、「日付_取引先_金額」の形の規則的なファイル名を付けて、フォルダの検索機能で探す方法が例として示されています。取引年月日・取引金額・取引先の三つが入っていれば、検索の基本の項目を満たせます。
ファイル名で探す方法では、日付や金額の範囲指定と組み合わせの検索は難しいため、ダウンロードの求めに応じられるようにしておくことが前提です。その場合、範囲指定と組み合わせの検索は要りません。
ファイル名を付け直しにくいときは、Excelの索引簿で、日付・金額・取引先とファイルを結びつける方法もあります。国税庁の参考資料(各種規程等のサンプル)のページに、索引簿の作成例があります。
アクセス権限と削除権限を決める
保存先のフォルダを作ったら、次のように権限を決めます。
| 権限 | 付ける人 | 理由 |
|---|---|---|
| 書き込み(編集) | 経理の担当者と、代わりを務める担当者の二人以上 | 担当者が休んでも保存が止まらないようにする |
| 閲覧 | 経営者と必要な社員。必要に応じて顧問税理士の事務所 | 経理や申告のときに確かめられるようにする |
| 削除 | 原則として付けない(管理者だけ) | 誤操作や不正によるデータの消去を防ぐ |
表は当社の考え方をもとにした例です。削除の権限を絞ることが、いちばん効果の大きい設定です。
あわせて、使っているストレージの「ゴミ箱」が何日間データを残すか(30日間など)を確かめておきましょう。
改ざん防止は事務処理規程で備える
タイムスタンプや専用のシステムを使わない場合、改ざん防止の要件は、「訂正及び削除の防止に関する事務処理規程」を定めて運用する方法が、費用をかけずに始められます。
国税庁の参考資料(各種規程等のサンプル)のページに、法人用と個人事業者用のサンプル(Word形式)があります。自社の社名や保存場所を書き入れて使えます。
規程の中に、保存先のフォルダとファイル名の付け方も書いておくと、社内への周知もしやすくなります。
データを消さないためのバックアップ
電子取引データの保存期間は、法人の場合、原則7年、欠損金が生じた事業年度など一定の場合は10年です(国税庁の一問一答)。
7〜10年の間には、パソコンの買い替え、担当者の交代、使うクラウドサービスの変更など、さまざまな変化が起こります。
クラウドの同期はバックアップではない
クラウドストレージを使っていても、別にバックアップの仕組みを考える必要があります。
パソコンとクラウドを同期していると、パソコン側で誤ってファイルを消すと、クラウド上のデータもすぐに消えます。ランサムウェアに感染した場合も、同期を通じてクラウド上のファイルまで暗号化されるおそれがあります。
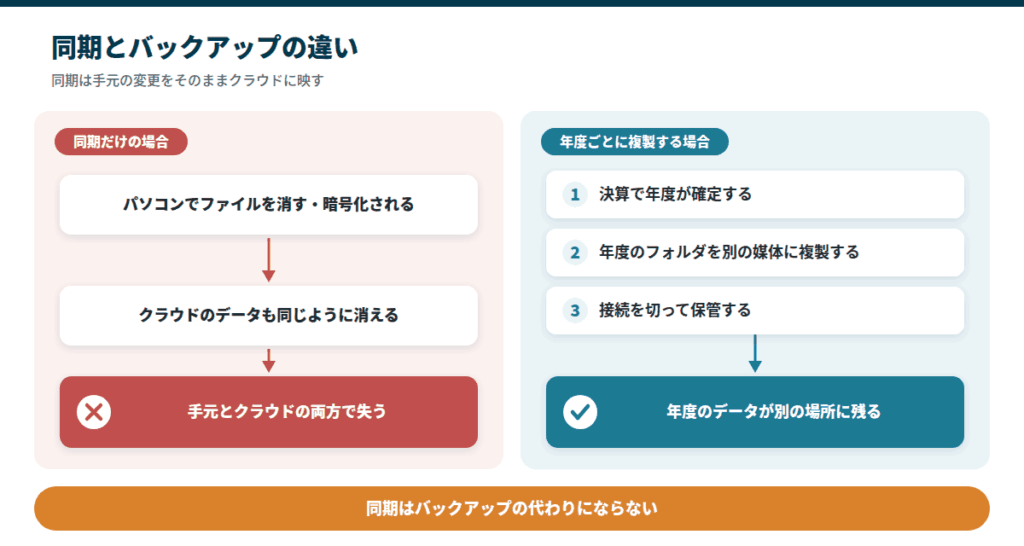
決算が終わって事業年度が確定したら、その年度のフォルダ全体を、別のストレージや接続を切った外付けのHDD・SSDに複製しておく運用が安全です。
保管先の選び方は法人向けNASの選び方、感染したときの備えはランサムウェア対策の基本で紹介しています。
解約の前に過去の領収書を回収する
管理画面から領収書を落とすタイプのSaaSやクラウドサービスは、解約してアカウントがなくなると、過去の領収書のデータにも入れなくなります。
解約の手続きをするときは、「過去の領収書(PDF)のダウンロードが済んでいるか」を、解約のチェックリストに入れておきます。
使っていないサービスの洗い出しと解約の進め方は、使っていないツールの棚卸しと解約のやり方で紹介しています。
受け取ったその場で保存する
保存の決まりを作った直後は全員が守っていても、数か月たつと崩れてしまうことがよくあります。
崩れるいちばんの原因は、後でまとめて処理しようとすることです。月末に1か月分をまとめて片付けようとすると負担が大きく、後回しになってしまいます。
次の順番を守るようにしましょう。
- その場でダウンロード:領収書・請求書を見つけたら、すぐにダウンロードする
- その場で名前を付けて置く:ダウンロードした直後に、決まりどおりの名前にして保存フォルダへ置く
- 会計ソフトへの入力は後で:仕訳の入力や証憑との結びつけは、後からまとめて行う
1件あたりの作業は、当社の目安で30秒ほどです。その場で済ませ、ためこまないことが、続けるためのポイントです。
久野ファイル名を付けるのは、ダウンロードした直後がいちばん楽です。後でまとめて付け直そうとすると、一つずつ中身を開いて日付や金額を確かめる手間が増えます。
まとめ
- 電子取引データは、データのまま保存する。猶予措置でも保存そのものは免除されない
- 保存先はクラウドストレージに一本化し、個人のメールボックスに残さない
- 年度>受領・発行のフォルダと、日付・取引先・金額のファイル名で揃える
制度の細部まで完全に理解しようとすると、いつまでも手をつけられません。まずは保存先を決めることと、ファイル名の決まりを揃えることから始めましょう。
- 自社の受け取り経路を、支払い方法ごとに洗い出す
- 個人のメールボックスにあるデータを、共有の保存先へ移す
- フォルダは「年度>受領・発行」の浅い形にする
- ファイル名は「日付・取引先・金額・書類の種類」で揃える
- 削除の権限を絞り、年度ごとに別の媒体へ複製する
保存用のフォルダを一つ作り、ファイル名の形を決める。この二つだけなら、今日のうちに始められます。
自社の保存方法が税法の要件を満たしているかの個別の判断は、顧問税理士か所轄の税務署に確かめてください。この記事は、運用の設計を説明するもので、個別の税務の指導を行うものではありません。